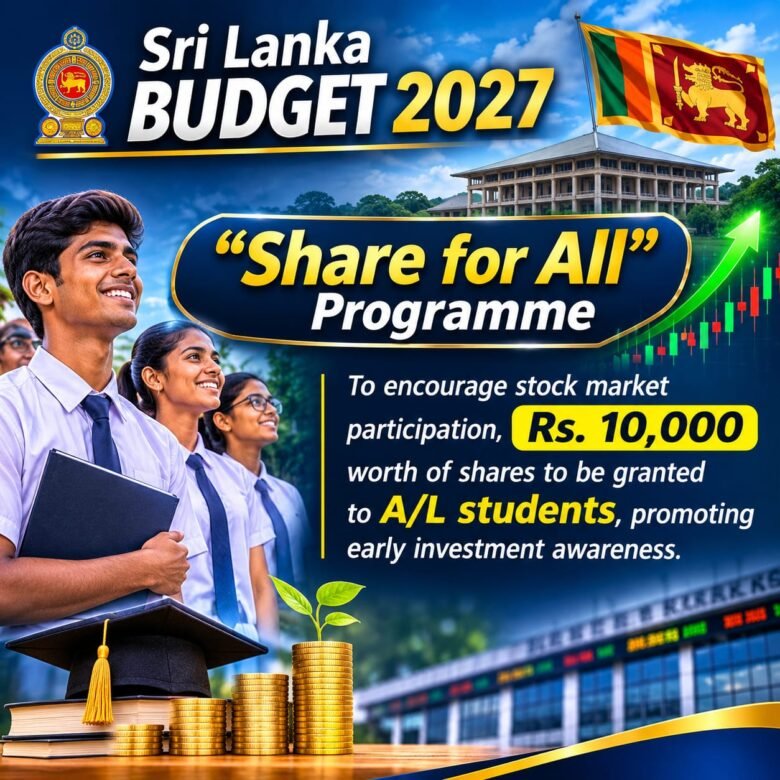
இன்று பட்ஜெட்டில் முன்மொழியப்பட்ட “அனைவருக்கும் ஒரு பங்கு” என்கிற மிகச் சிறப்பான திட்டம் பற்றிய விளக்கம்

✍🏻 Amalraj Farancis
இலங்கையின் 2027ஆம் ஆண்டு வரவு செலவுத் திட்டத்தை இன்று ஜனாதிபதி நான்கரை மணிநேரம் பேசி ஒப்பேற்றியிருக்கிறார். இந்தத் பாதீட்டில் முன்மொழியப்பட்ட விடயங்களில் என்னை ஈர்த்த ஒன்று இந்த “அனைவருக்கும் ஒரு பங்கு” என்கிற திட்டம்.
நாட்டின் இளைய தலைமுறையின் நிதி நடத்தையில் ஒரு ஆழமான மாற்றத்தை ஏற்படுத்தும் நோக்கில் இந்தத் திட்டம் முன்மொழியப்பட்டிருக்கிறது. ஆசியப் பிராந்திய நாடுகளுடன் ஒப்பிடும்போது இலங்கையர்களிடம் அடிப்படை நிதி அறிவு ஓரளவு மேம்பட்டிருந்தாலும், அதை நடைமுறையில், நீண்ட கால நோக்கில், மேம்பட்ட பொருளாதார வளர்ச்சியாக உருவாக்கவதில் பெரிய இடைவெளி இருக்கிறது. இலங்கையில் 18 வயதுக்கு மேற்பட்டவர்களில் வெறும் 0.7 சதவீதத்தினர் மட்டுமே கொழும்பு பங்குச் சந்தையில் தீவிரமாக வர்த்தகம் செய்யும் நிலையில், பாடசாலைக் கல்வியை முடித்து வளர்ந்தவர்களாகச் சமூகத்தில் காலடி எடுத்து வைக்கும் உயர்தர மாணவர்களை இப்போது இலக்கு வைப்பது, பல தலைமுறைகளின் பொருளாதாரத்தை மாற்றியமைக்கும் ஒரு நிலையான திட்டமாக அமையப்போகிறது.
இத்திட்டம் நடைமுறைப்படுத்தப்பட்டு முதல் 6 முதல் 18 மாதங்களுக்குள் மாணவர்களிடம் ஏற்படக்கூடிய குறுகிய கால மாற்றம் மிகவும் முக்கியமானது. பெரும்பாலான இலங்கை இளைஞர்களால் பங்குச் சந்தையைப் பெரும் பணக்கார முதலைகளுக்கு மட்டுமே உரிய, சிக்கலான ஒரு துறையாகவே பார்க்கப்படுகிறது. அரசாங்கத்தின் 500 மில்லியன் ரூபாய் மற்றும் கொழும்பு பங்குச் சந்தையின் 250 மில்லியன் ரூபாய் என மொத்தமாக 750 மில்லியன் ரூபாய் ஒதுக்கீட்டின் கீழ், தலா 10,000 ரூபாய் வீதம் சுமார் 75,000 மாணவர்களுக்கு CDS கணக்குகளைத் தொடங்கி, கைபேசி வர்த்தகச் செயலிகள் மூலம் வழிகாட்டுவது அந்தத் தயக்கத்தை நிச்சயம் உடைத்தெறியும் ஒரு சிறந்த முறை என நினைக்கிறேன். இதன் மூலம், அன்றாட கைபேசி வங்கிச் சேவைகளைப் போலவே பங்குச் சந்தையும் அவர்களுக்குப் பழக்கமான ஒன்றாக மாறும்.
மேலும், 10,000 ரூபாய் மதிப்புள்ள பங்குத் தொகுப்புக்களின் ஏற்ற இறக்கங்களை நேரடியாக அவதானிப்பது மாணவர்களுக்கு ஆரம்பத்திலேயே சிறந்த நிதி ஒழுக்கத்தைக் கற்றுக்கொடுக்கும். வங்கிச் சேமிப்புக் கணக்குகளைப் போல பங்குச் சந்தை வருமானம் நிலையானதல்ல என்பதையும், சந்தை வீழ்ச்சியடையும் போது பதற்றமடைந்து பங்குகளை விற்காமல் பொறுமையாகக் காத்திருக்க வேண்டும் என்பதையும் அவர்கள் அனுபவப்பூர்வமாக படிக்க ஆரம்பிப்பார்கள்.
இதற்கு மேலாக, இலங்கையில் அண்மைக்காலமாக இளைஞர்கள் சட்டவிரோத இணையவழி வர்த்தக மோசடிகள் மற்றும் பிரமிட் திட்டங்களில் பணத்தை இழப்பது அதிகரித்திருப்பதால், இலங்கையின் Securities & Exchange Commission மற்றும் கொழும்பு பங்குச் சந்தையின் நேரடி வழிகாட்டல் மூலம் ஒழுங்குபடுத்தப்பட்ட முதலீட்டு முறைகளை கற்றுக்கொள்வதன் மூலம் எத்தகைய நிதி மோசடிகளிலும் சிக்காத ஒரு தெளிவான பொருளாதார விழிப்புணர்வை கட்டமைக்கும் வாய்ப்பு இவர்களுக்குக் கிடைக்கும்.
அடுத்த இரண்டு முதல் ஐந்து ஆண்டுகளில், இம்மாணவர்கள் பல்கலைக்கழகங்களுக்கும் தொழில்முறைப் பயிற்சிகளுக்கும் தமது முதல் வேலைவாய்ப்புகளுக்கும் செல்லும்போது இந்த கற்றல் அனுபவத்தால் ஏற்படும் பயன்கள் பெரிதாக வெளிப்படும். ஒருவர் தனது இளமையில் தொடங்கும் முதலாவது நிதிக் கணக்கே, எதிர்காலத்தில் அவர் தனது வருமானத்தை எங்கு சேமிப்பார் என்பதைத் தீர்மானிப்பதாக அமையும். ஏற்கனவே செயற்பாட்டிலுள்ள CDS கணக்கை வைத்திருக்கும் இளைஞர்கள், தமது முதல் சம்பளத்திலிருந்து ஒரு பகுதியை தங்கள் அன்றாடத் தேவைகளுக்காகச் செலவிடாமல் பங்குகளிலும், Unit Trust நிதிகளிலும் முதலீடு செய்யும் பழக்கத்தை வளர்த்துக்கொள்வார்கள்.
அத்துடன், பட்டியலிடப்பட்ட நிறுவனங்களின் காலாண்டு இலாப அறிக்கைகள், இலாபப் பங்குகள் மற்றும் பணவீக்கம் அல்லது வட்டி விகிதங்கள் எவ்வாறு பொருளாதாரத்தை மற்றும் தங்கள் நிறுவனங்களின் வளர்ச்சியைப் பாதிக்கின்றன என்பதைப் புரிந்துகொள்வது மாணவர்களுடைய வணிக அறிவை இஸ்திரப்படுத்தும். அவர்கள் எதிர்காலத்தில் பொறியியலாளர்களாகவோ, மருத்துவர்களாகவோ அல்லது வர்த்தகப் பட்டதாரிகளாகவோ உருவானாலும், மூலதனமும் நிறுவனங்களும் எவ்வாறு வளர்கின்றன என்ற தெளிவுடன் அடுத்த கட்ட வாழ்க்கைக்குள் நுழைவார்கள்.
நீண்டகால அடிப்படையில், அதாவது அடுத்த 5 முதல் 15 ஆண்டுகளில், 18 அல்லது 19 வயதில் முதலீட்டைத் தொடங்கும் ஒரு மாணவருக்கு ஓய்வுபெறும் வயது வரை சுமார் 35 முதல் 40 ஆண்டுகால கூட்டு வட்டி தேறுவதற்கான வாய்ப்பு இருக்கிறது. சாதாரண வங்கி வைப்புக்களை விட இது அவர்களின் நீண்டகாலச் செல்வத்தைப் பன்மடங்கு பெருக்கும். அதேவேளை, வரவு செலவுத் திட்டத்தில் அறிவிக்கப்பட்டுள்ள சிறிய மற்றும் நடுத்தர தொழில்முயற்சிகளைப் (SME) பட்டியலிடும் ஆதரவு பொறிமுறையுடன் இணைந்து இத்திட்டம் செயல்படப்போவதாக அறிவித்திருப்பது, எதிர்கால இளம் தொழில்முயற்சியாளர்கள் அதிக வட்டி கொண்ட வங்கிக் கடன்களை மட்டுமே நம்பியிருக்காமல், பங்குச் சந்தை மூலம் மூலதனத்தைத் திரட்டித் தமது வணிகங்களை விரிவுபடுத்த முடியும் என்கிற அறிவையும் நம்பிக்கையையும் கொடுக்கும்.
இருப்பினும், இதிலிருக்கும் இரண்டு முக்கியமான பிரச்சினைகளையும் புரிந்துகொள்ள வேண்டும்.
குடும்பங்களின் பொருளாதார நெருக்கடி காரணமாக, மாணவர்கள் தமது 10,000 ரூபாய் மதிப்புள்ள பங்குகளைப் பெற்ற உடனேயே உடனடியாக விற்றுப் பணமாக்குவதற்கான வாய்ப்பு அதிகமாக இருக்கிறது. இப்படி நடக்கும் போது, இந்தப் பொருளாதார பழக்கத்தின் இலட்சியம் தேய்ந்து போய்விடும். இதைத் தடுக்கக் குறைந்தபட்சம் ஒன்று அல்லது இரண்டு ஆண்டுகளை கட்டாயப் பங்கு வைத்திருக்கும் காலமாக (Lock-in period) அவசியமாக்கப்படுவது நல்லது.
அடுத்தது, மாணவர்கள் அதீத ஆபத்துள்ள சிறிய நிறுவனப் பங்குகளில் முதலீடு செய்து நஷ்டமடையும் போது, பங்குச் சந்தையை முற்றுமுழுதாக வெறுத்து ஒதுக்கிவிடவும் வாய்ப்புண்டு. இதைத் தவிர்க்க, நிலையான இலாபப் பங்குகளை வழங்கும் முன்னணி நிறுவனப் பங்குகளின் கூட்டாக இதனை வழங்கும் முறைமைகளை அறிமுகம் செய்வது அவசியம்.
எப்படியிருந்தாலும் அலங்கையின் இளையோருக்கு தங்கள் எதிர்கால பொருளாதாரத்தை கட்டியெழுப்புவதற்கான ஆரம்ப அறிவை வழங்கும் மிக முக்கியமான ஒரு திட்டமாக இது அமையப்போகிறது. அதைவிட இந்தத் திட்டத்தில் எனக்குப் பிடித்த விடயம் மாணவர்களுக்கு பங்குச் சந்தை பற்றிய அறிமுகத்தை இளவயதிலேயே ஏற்படுத்துவதன் மூலம் அவர்களுடைய நீண்டகால பொருளாதார ஒழுக்கத்தை கட்டியெழுப்புவதுதான். அந்த வகையில் இது எங்கள் பிள்ளைகளுக்கு மிகவும் தேவையான திட்டமாகவே இருக்கிறது.
கிராமப்புற மாணவர்களுக்கும் தமிழ் மற்றும் சிங்கள மொழிகளில் சமமான வழிகாட்டலும் தொழில்நுட்ப வசதிகளும் வழங்கப்படுமாயின், இத்திட்டம் இலங்கையின் பொருளாதார வரலாற்றிலும் எதிர்கால சந்ததியினரின் பொருளாதார அறிவிலும், ஒழுக்கத்திலும் மிகப்பெரிய மாற்றம் ஒன்றை ஏற்படுத்தும். இவ்வாறான பொருளாதார கல்வியை ஒரு தேசிய திட்டமாக மாற்றும் யோசனை இதற்கு முன்னர் எந்த அரசாலும் முன்மொழியப்பட்டதா என்று தெரியவில்லை. அதற்காகவே இந்த அரசிற்கு ஒரு பாராட்டைச் சொல்லிவிடலாம்.