கிரெடிட் கார்டுகள் (Credit cards) மூலம் மக்கள் கடன் வாங்கியுள்ள அளவு அதிகரித்துள்ளதாக இலங்கை மத்திய வங்கி அண்மையில் வெளியிட்ட அறிக்கை ஒன்றில் வெளிப்படுத்தியுள்ளது. அது ஊடாக மக்களின் பொருளாதாரத்தின் மீது ஏற்பட்டுள்ள தாக்கம் மற்றும் அதற்கான காரணங்கள் குறித்தும் பொருளாதார ஆய்வாளர் கயந்த தேிவத்தவுடன் (Gayantha Dehiwatta) மேற்கொள்ளப்பட்ட கலந்துரையாடலை அடிப்படையாகக் கொண்டு இக்கட்டுரை தயாரிக்கப்பட்டுள்ளது.
இலங்கை மக்கள் கிரெடிட் கார்டுகள் மூலம் பரிவர்த்தனை செய்து செலுத்த வேண்டியுள்ள தொகை இந்த ஆண்டு ஆகஸ்ட் மாதம் வரை இருநூற்று பதிமூன்று பில்லியனை (213) தாண்டியுள்ளது. வெளியிடப்பட்டுள்ள கிரெடிட் கார்டுகளின் எண்ணிக்கை இருப.து லட்சத்து ஐம்பதாயிரத்திற்கு அருகில் உள்ளது. இந்த ஆண்டில் மட்டும் ஒரு லட்சத்து முப்பதாயிரத்திற்கும் அதிகமான கார்டுகள் விநியோகிக்கப்பட்டுள்ளன.
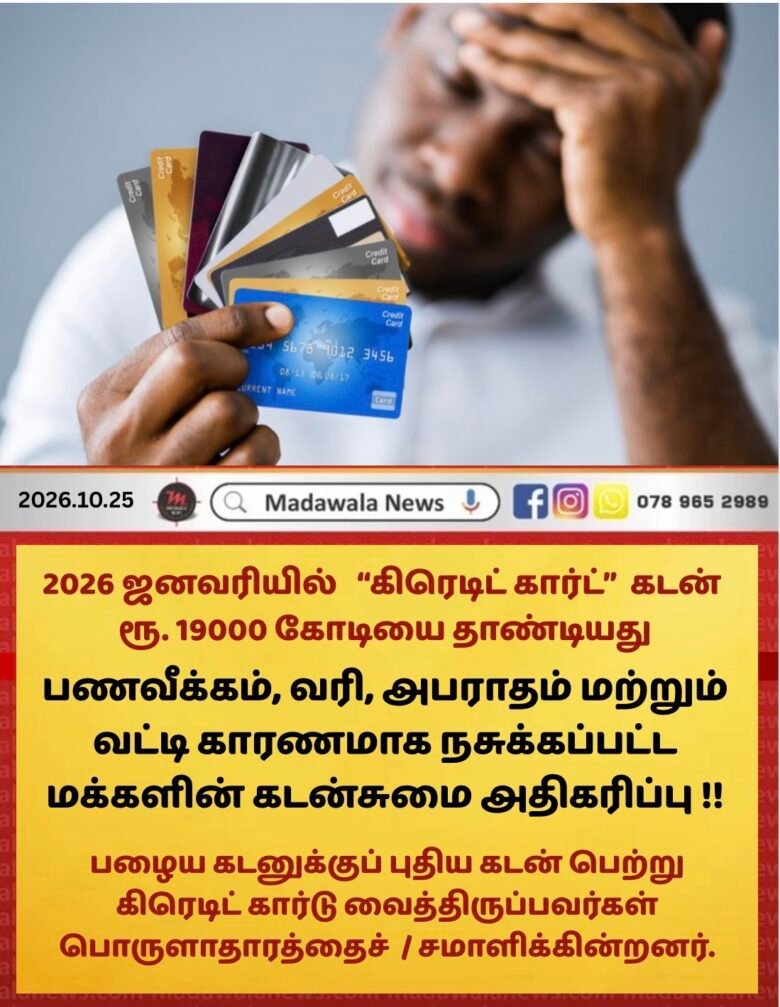
இந்தப் புள்ளிவிவரங்களைக் கொண்டு இலங்கை மத்திய வங்கி வெளியிட்டுள்ள அறிக்கையின்படி, நடப்பாண்டில் கிரெடிட் கார்டுகள் மூலம் கடன் வாங்கும் வேகம் கடுமையாக அதிகரித்துள்ளது. 2025 ஜனவரியில் கிரெடிட் கார்டுகள் மூலம் கடன் வாங்கியிருந்த தொகை நூற்றி ஐம்பத்தைந்து பில்லியனாகும் (155). அது 2026 ஜனவரியில் நூற்றி தொண்ணூறு பில்லியனை (190) தாண்டியது. இவ்வாறு கிரெடிட் கார்டுகள் மூலம் கடன் வாங்கும் வேகம் அதிகரிக்கத் தொடங்கியது 2025 நவம்பர் மாதத்திலாகும். டிசம்பர் மாதமளவில் கடன்தொகை நூற்றி எண்பது பில்லியனை (180) தாண்டியது. அங்கிருந்து அந்த அதிகரிப்பு தொடர்ச்சியாக இடம்பெற்றது. இதன் மூலம் பொருளாதாரத்தில் காணப்படும் அழுத்தம் புலப்படுகிறது. பலர் கடன் பெற்று நுகர்வுக்கு (Consumption) முற்பட்டுள்ளனர்.
தங்கத்தை அடகு வைத்து கடன் பெறுவது எந்தளவுக்கு அதிகரித்துள்ளது என்பது எமது முந்தைய கட்டுரைகள் மூலம் விளக்கப்பட்டுள்ளது. தங்கத்தை அடகு வைத்து கடன் பெறுவதும், கிரெடிட் கார்டுகள் மூலம் கடன் பெறுவதும் நுகர்வுக்காகவே ஆகும். இதன் மூலம் அதிகரித்து வரும் வாழ்க்கைச் செலவைச் சமாளிப்பதற்காக அதிக அளவில் கடன் வாங்கும் நிலை ஏற்பட்டுள்ளது என்பது தெளிவாகிறது. இந்தக் கடன்கள் முதலீட்டுக்காகப் பெறப்பட்டவை அல்ல. அவை நுகர்வுக்காகப் பெறப்பட்டவையாகும். இதன் மூலம் இன்று கடன் வாங்காமல் நுகர்வு செய்ய முடியாத நடுத்தர வர்க்கம் ஒன்று உருவாகியுள்ளது என்பது புலனாகிறது.
இலங்கையின் தனியார் துறை எவ்வாறு கடன் வலையில் சிக்கியுள்ளது என்பதை நாம் முன்பு விளக்கியுள்ளோம். கடந்த ஆண்டு, கடந்த வருடத்தின் வரவு செலவுத் திட்டம் சமர்ப்பிக்கப்பட்ட வேளையில், சர்வதேச நாணய நிதியத்தின் (IMF) நவ-தாராளவாத (Neoliberal) வேலைத்திட்டத்தின் ஊடாகச் செல்லும் போது மக்கள் கடன் வலையில் சிக்குவார்கள் என்பதையும் நாம் சுட்டிக்காட்டியிருந்தோம்.
இதிலுள்ள ஆபத்து என்னவென்றால், அடுத்த ஆண்டில் இதைவிட அதிக கடன் தொகையைப் பெறவேண்டியிருக்கும் என்பதாகும். இதில் உள்ள சிக்கல் என்னவென்றால், எந்தவொரு சந்தர்ப்பத்திலாவது கடன் வழங்குவது மறுக்கப்பட்டால் அவர்களின் பொருளாதாரம் முழுமையாக வீழ்ச்சியடையும். இந்த மக்கள் திவாலாவார்கள். அவர்கள் இப்போது பொருளாதாரத்தை முன்னோக்கிக் கொண்டு செல்வது பழைய கடனுக்குப் புதிய கடன் பெற்று “பொருாதாரத்தை சுழற்றி”க் கொண்டிருப்பதனாலாகும்.
கடன் அதிகரித்து கொடுப்பனவுகள் குறையும் போது அல்லது கடன் அதிகரித்து கொடுப்பனவுகள் நிறுத்தப்படும் போது மீண்டும் கடன் வழங்குவது மறுக்கப்படும். கிரெடிட் கார்டுகளைப் பெற்றுள்ள நபர் இந்த நிலையை அடைந்தவுடன் கடன் பெறும் வாய்ப்பு முழுமையாக நின்றுபோகும். கிரெடிட் கார்டை வைத்துள்ளவர் பொருளாதாரத்தில் ஒரு செயற்பாட்டுக்குரிய பாத்திரமாக இருப்பது, கடன் பெறும் வாய்ப்பு உள்ள வரை மட்டுமே. இந்தச் சுழற்சியில் சிக்கவிருக்கும் மக்கள் ஏராளமானோர் உள்ளனர்.
இந்த வகையில் நுகர்வுக்காகக் கடன் பெறுவது பொருளாதாரத்திற்கு நல்லதொரு நிலையல்ல. முதலீட்டுக்காகக் கடன் பெறும் போது அது வருமானத்தை ஈட்டித் தருகிறது. நுகர்வின் போது அத்தகையதொரு நிலை ஏற்படுவதில்லை. தனக்கு இந்த மாதத்தில் செலுத்த வேண்டியுள்ள பற்றாக்குறைக்காகக் கடன் வாங்க வேண்டிய நிலை ஏற்படுவது, அரசாங்கம் மக்களைக் கொண்டுவந்துள்ள இடமாகும். அரசாங்கம் மக்கள் மீது அளவிற்கதிகமான வரிகளையும் தண்டப்பணங்களையும் விதித்துள்ளது. இவற்றுடன் கடன்கள் மீது சுமத்தப்படும் வட்டியின் சுமையையும் மக்கள் சுமக்க வேண்டியுள்ளது. இதனுடன் எரிபொருள் விலை உயர்வு, மின் கட்டண உயர்வு உள்ளிட்ட பணவீக்கத்தின் சுமையும் மக்கள் மீது சுமத்தப்படுகிறது. வரி, தண்டப்பணம், வட்டி, பணவீக்கம் அதிகரிப்புக்கு ஏற்ப வருமானம் அதிகரிப்பதில்லை. இந்த இடைவெளியை நிரப்புவதற்காக மக்கள் கடன் வாங்க வேண்டிய நிலை ஏற்பட்டுள்ளது. இவ்வாறு கடன் பெறும் வழிகளில் கிரெடிட் கார்டுகள் என்பது ஒரு வழி மட்டுமே. தங்கக் கடன், இந்தப் புள்ளிவிவரங்களில் அடங்காத முறைசாரா பொருளாதாரத்தின் கடன்களும் உள்ளன.
வரி மற்றும் தண்டப்பணங்களால் பெரிதாக்கிக் காட்டப்பட்ட மொத்த உள்நாட்டு உற்பத்தியின் (GDP) அதிகரிப்பைக் காட்டியிருந்தாலும், அதனால் மக்களுக்கு எந்தவித நன்மையும் கிடைக்கவில்லை என்பதை இதன் மூலம் நன்கு அறிய முடிகிறது. அரசாங்கத்தின் புள்ளிவிவரங்கள் அனைத்தும் வெறும் ஊதிப்பெரிதாக்கப்பட்ட புள்ளிவிவரங்களே அன்றி, அதனால் மக்களின் பொருளாதாரம் பலப்படுத்தப்படவில்லை என்பதும் இதன் மூலம் மிக நன்றாகப் புலனாகிறது. இப்போது அரசாங்கம் மக்களை எங்கு கொண்டுவந்து நிறுத்தியுள்ளது என்பதை இதன் மூலம் தெளிவாகக் காண முடியும்.